Après un sinistre, l’expert d’assurance envoyé par la compagnie et l’expert d’assuré que vous pouvez choisir examinent souvent les mêmes dégâts. Pourtant, leur mandat, leur rémunération et la personne dont ils défendent les intérêts diffèrent.
Cette distinction peut compter lorsque des réparations, des frais annexes ou des garanties semblent absents de l’évaluation initiale. Pour comprendre ce que chacun peut faire, commençons par les rôles et les responsabilités.
A retenir :
- Mandataire de l’assureur distinct du conseiller de l’assuré
- Évaluation technique à confronter aux garanties du contrat
- Honoraires et bénéfice attendu à examiner avant tout mandat
- Devis, photographies et échanges à conserver soigneusement
Expert d’assurance et expert d’assuré : deux mandats distincts
Cette différence de rôle commence avec la personne qui confie la mission d’expertise et en règle les honoraires. Elle permet de comprendre pourquoi deux professionnels peuvent analyser un même sinistre sous des angles différents.
Le rôle de l’expert d’assurance mandaté par la compagnie
Dans la procédure habituelle, l’expert d’assurance reçoit un mandat de l’assureur pour constater les dommages et instruire le dossier. Il estime les réparations et examine les garanties applicables, sans être le représentant personnel de l’assuré.
Le rapport peut notamment décrire les biens touchés, les travaux nécessaires et les éléments retenus pour calculer l’indemnisation. Il reste utile de le lire attentivement, car une omission peut appeler une demande d’explication ou des justificatifs complémentaires.
Point comparé Expert d’assurance Expert d’assuré Mandant Compagnie d’assurance Assuré qui le choisit Mission principale Constat et chiffrage du sinistre Analyse et défense du dossier de l’assuré Rémunération Compagnie mandante Assuré, selon l’accord conclu Intervention À la demande de l’assureur À la demande de l’assuré
La défense des intérêts de l’assuré
À l’inverse, l’expert d’assuré est choisi par la personne sinistrée pour examiner les dommages et défendre son dossier. Il peut analyser les clauses, chiffrer les travaux et échanger avec l’expert de la compagnie lors d’une contre-expertise.
Selon le décret n° 2024-1101 du 3 décembre 2024, certaines règles encadrent l’indépendance des experts mandatés par les assureurs. Cette évolution ne transforme pas l’expert de la compagnie en représentant de l’assuré, dont le propre expert conserve un mandat distinct.
Le tableau éclaire les responsabilités, mais l’écart se mesure surtout dans les postes retenus et les preuves réunies. C’est là que l’examen détaillé du dossier peut modifier la discussion.
Évaluation des dommages et indemnisation après un sinistre
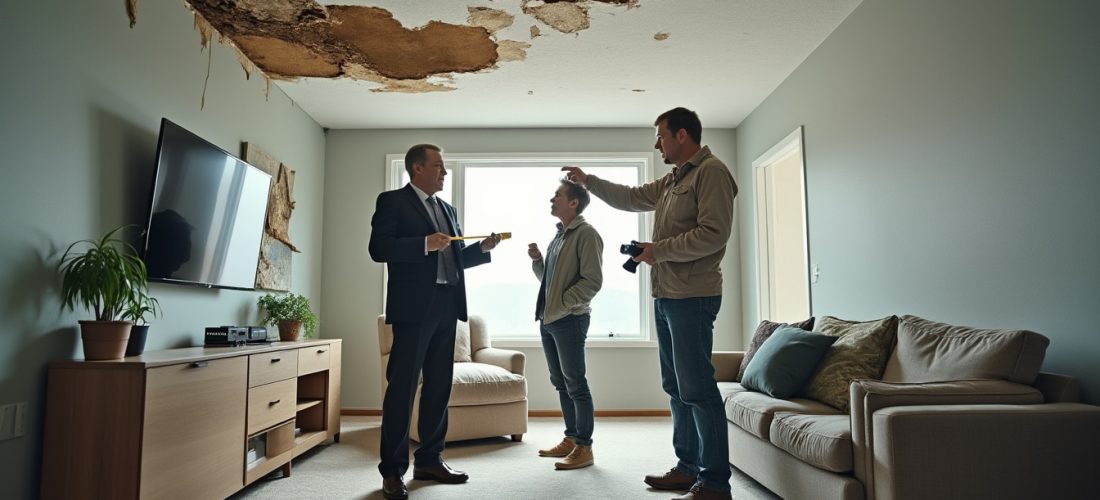
Une fois les mandats clarifiés, l’enjeu devient concret : vérifier si le chiffrage correspond aux dommages et aux garanties prévues. Une peinture localement abîmée, par exemple, peut soulever la question de l’harmonie avec le reste de la pièce.
Les postes parfois absents du premier chiffrage
Selon le contrat, l’analyse peut porter sur les travaux, le mobilier et certains frais liés au sinistre. Relogement temporaire, démontage de meubles ou pertes de loyer ne sont pas automatiquement couverts : il faut vérifier les clauses et les circonstances.
Un dossier documenté aide à préciser les besoins : photographies, factures, devis et échanges avec l’assureur rendent les demandes plus vérifiables. Selon Service-Public.fr, les démarches et droits applicables dépendent notamment des garanties souscrites et de la situation déclarée.
Pour illustrer les échanges, les citations suivantes décrivent des situations fictives et ne rapportent pas des témoignages réels.
« J’ai comparé le rapport avec les devis et j’ai signalé les travaux qui manquaient, pièce par pièce. »
Situation fictive
La liste suivante rassemble les pièces utiles pour étayer une demande, sans garantir à elle seule une indemnisation donnée. Chaque élément doit correspondre aux dommages et aux stipulations du contrat.
Pièces utiles au dossier :
- Photographies datées des dommages et des pièces concernées
- Factures d’achat et justificatifs de réparation disponibles
- Devis détaillés correspondant aux travaux envisagés
- Contrat, déclaration de sinistre et échanges avec l’assureur
La contre-expertise et la discussion contradictoire
Quand le rapport initial paraît incomplet, l’expert d’assuré peut présenter des observations étayées et discuter les évaluations avec l’expert de la compagnie. Les écarts doivent être justifiés par des constats, des devis ou des clauses pertinentes, plutôt que par une simple contestation.
« J’ai demandé que les frais de remise en état soient examinés avec les justificatifs du logement. »
Situation fictive
Le résultat dépend du contrat, des preuves et de l’accord entre les parties ; aucune hausse d’indemnisation ne peut être promise. Avant cette discussion, il faut donc évaluer l’intérêt économique et pratique d’un second professionnel.
Quand choisir un expert d’assuré et vérifier ses honoraires
Après l’examen du dossier, la décision dépend de l’ampleur des dommages, des désaccords et du coût de l’accompagnement. Un sinistre complexe mérite une analyse attentive, tandis qu’un chiffrage complet peut rendre une mission supplémentaire peu utile.
Comparer le coût de l’expertise au bénéfice attendu
Les honoraires d’expertise et leurs modalités doivent être clarifiés avant la signature du mandat. Certains contrats prévoient une garantie pour ces frais, mais son existence, son plafond et ses conditions doivent être vérifiés dans les documents d’assurance.
Situation observée Vérification utile Suite envisageable Rapport détaillé et dommages recensés Comparer chaque poste aux devis Demander une précision si un écart subsiste Frais annexes non mentionnés Relire les garanties et conserver les justificatifs Présenter une demande argumentée Désaccord technique important Comparer constats et chiffrages Étudier une contre-expertise Honoraires proposés par un professionnel Lire le mandat et les conditions de paiement Décider selon le coût et l’enjeu
Selon la Fédération française de l’assurance, les contrats et garanties varient selon les assureurs ; il faut donc examiner les clauses réellement souscrites plutôt que supposer une prise en charge. Un avis indépendant peut être utile, mais son coût doit rester proportionné à l’enjeu du dossier.
Choisir un professionnel sans signer dans la précipitation
Avant de confier un mandat, demandez l’identité du professionnel, son expérience, ses conditions tarifaires et les étapes prévues. Prenez le temps de lire les engagements, surtout après un sinistre éprouvant où les sollicitations rapides peuvent compliquer la décision.
« Je vérifie d’abord les garanties et le rapport, puis je décide si un second avis répond à un besoin précis. »
Situation fictive
Un professionnel sérieux explique clairement son rôle, ne promet pas un montant précis et laisse le temps d’examiner son mandat. Ces repères permettent de distinguer un accompagnement argumenté d’une démarche commerciale pressante.
Repères avant signature :
- Identité et qualifications vérifiables du professionnel sollicité
- Mission, durée et modalités de résiliation explicites
- Honoraires détaillés et éventuelle garantie du contrat
- Absence de promesse d’indemnisation chiffrée ou garantie
« Un mandat compris et un tarif écrit rendent la décision plus sereine pour l’assuré. »
Avis fictif
Source : Décret n° 2024-1101 du 3 décembre 2024, Légifrance.

Fait par Edmond